Bảo hiểm cháy, nổ bắt buộc là một trong những yêu cầu mà cơ sở thuộc danh mục quy định phải thực hiện nhằm bảo đảm quyền lợi bảo hiểm đối với tài sản và góp phần tạo nguồn lực phục vụ công tác phòng cháy, chữa cháy, cứu nạn, cứu hộ. Theo quy định hiện hành, danh mục cơ sở phải mua bảo hiểm cháy nổ bắt buộc được quy định tại Nghị định 105/2025/NĐ-CP.
Bên cạnh nghĩa vụ mua bảo hiểm, pháp luật còn quy định cụ thể về mức phí, đối tượng tài sản được bảo hiểm và việc nộp khoản tiền được trích cho hoạt động PCCC và CNCH. Các hành vi vi phạm quy định về bảo hiểm cháy nổ bắt buộc có thể bị xử phạt hành chính với mức phạt từ 10 triệu đến 50 triệu đồng tùy từng trường hợp.
Mục lục bài viết
- Vi phạm quy định về bảo hiểm cháy, nổ bắt buộc theo quy định pháp luật
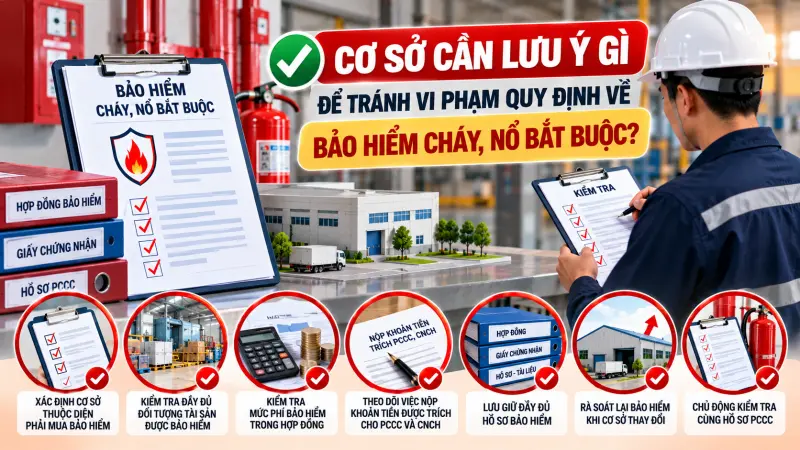
- Cơ sở cần lưu ý gì để tránh vi phạm quy định về bảo hiểm cháy, nổ bắt buộc?
- Xác định cơ sở có thuộc diện phải mua bảo hiểm hay không
- Kiểm tra đầy đủ đối tượng tài sản được bảo hiểm
- Kiểm tra mức phí bảo hiểm trong hợp đồng
- Theo dõi việc nộp khoản tiền được trích cho hoạt động PCCC và CNCH
- Lưu giữ đầy đủ hồ sơ bảo hiểm
- Rà soát lại bảo hiểm khi cơ sở thay đổi
- Chủ động kiểm tra cùng hồ sơ PCCC
Vi phạm quy định về bảo hiểm cháy, nổ bắt buộc theo quy định pháp luật
Nội dung xử phạt vi phạm quy định về bảo hiểm cháy nổ bắt buộc được quy định tại Điều 17 Nghị định 106/2025/NĐ-CP.
1. Phạt tiền từ 10.000.000 đồng đến 15.000.000 đồng đối với một trong các hành vi sau đây:
a) Mua bảo hiểm cháy, nổ bắt buộc không đúng mức phí bảo hiểm cháy, nổ bắt buộc theo quy định đối với cơ sở phải mua bảo hiểm cháy, nổ bắt buộc;
b) Nộp từ 50% đến dưới 100% tổng số tiền được trích cho hoạt động phòng cháy, chữa cháy, cứu nạn, cứu hộ từ bảo hiểm cháy, nổ bắt buộc theo quy định.
2. Phạt tiền từ 20.000.000 đồng đến 30.000.000 đồng đối với hành vi nộp dưới 50% tổng số tiền được trích cho hoạt động phòng cháy, chữa cháy, cứu nạn, cứu hộ từ bảo hiểm cháy, nổ bắt buộc theo quy định.
3. Phạt tiền từ 30.000.000 đồng đến 40.000.000 đồng đối với hành vi không mua bảo hiểm cháy, nổ bắt buộc đối với cơ sở có nguy hiểm về cháy, nổ thuộc nhóm 2 theo quy định của pháp luật về phòng cháy, chữa cháy và cứu nạn, cứu hộ.
4. Phạt tiền từ 40.000.000 đồng đến 50.000.000 đồng đối với một trong các hành vi sau đây:
a) Không mua bảo hiểm cháy, nổ bắt buộc đối với cơ sở có nguy hiểm về cháy, nổ thuộc nhóm 1 theo quy định của pháp luật về phòng cháy, chữa cháy và cứu nạn, cứu hộ;
b) Không nộp tiền được trích cho hoạt động phòng cháy, chữa cháy, cứu nạn, cứu hộ từ bảo hiểm cháy, nổ bắt buộc theo quy định.
Cơ sở cần lưu ý gì để tránh vi phạm quy định về bảo hiểm cháy, nổ bắt buộc?
Để hạn chế nguy cơ bị xử phạt, cơ sở không nên chỉ quan tâm đến việc có mua bảo hiểm hay chưa mà cần kiểm tra đầy đủ đối tượng bảo hiểm, mức phí, số tiền bảo hiểm và hồ sơ chứng minh việc tham gia bảo hiểm.
Xác định cơ sở có thuộc diện phải mua bảo hiểm hay không
Trước tiên, cần xác định công trình, cơ sở có thuộc danh mục phải mua bảo hiểm cháy, nổ bắt buộc hay không. Nghị định 105/2025/NĐ-CP quy định danh mục 44 nhóm cơ sở phải mua bảo hiểm cháy, nổ bắt buộc. Do đó, doanh nghiệp, nhà xưởng, kho hàng, cơ sở kinh doanh hoặc công trình có nguy hiểm về cháy, nổ nên đối chiếu đặc điểm thực tế của cơ sở với danh mục pháp luật trước khi kết luận có thuộc diện bắt buộc hay không.
Kiểm tra đầy đủ đối tượng tài sản được bảo hiểm
Một điểm cần đặc biệt lưu ý từ năm 2026 là không chỉ mua bảo hiểm mà còn phải bảo đảm đủ đối tượng bảo hiểm. Theo quy định về bảo hiểm cháy, nổ bắt buộc, đối tượng bảo hiểm gồm các tài sản như nhà, công trình và tài sản gắn liền với nhà, công trình; máy móc, thiết bị; hàng hóa, vật tư, nguyên vật liệu, bán thành phẩm và thành phẩm theo quy định.
Vì vậy, cơ sở nên lập danh sách tài sản thuộc phạm vi bảo hiểm và đối chiếu với hợp đồng, giấy chứng nhận bảo hiểm.
Kiểm tra mức phí bảo hiểm trong hợp đồng
Mua bảo hiểm không đúng mức phí theo quy định cũng là một hành vi bị xử phạt. Vì vậy, cơ sở cần kiểm tra tỷ lệ phí, số tiền bảo hiểm và cách tính phí trước khi ký hợp đồng. Doanh nghiệp nên lưu lại bảng tính phí, hợp đồng, giấy chứng nhận bảo hiểm và các tài liệu liên quan để thuận tiện kiểm tra khi cần thiết.
Theo dõi việc nộp khoản tiền được trích cho hoạt động PCCC và CNCH
Ngoài nghĩa vụ liên quan đến hợp đồng bảo hiểm, pháp luật còn quy định việc quản lý và sử dụng nguồn thu từ bảo hiểm cháy, nổ bắt buộc cho hoạt động PCCC và CNCH. Nguồn thu này được sử dụng cho các hoạt động như hỗ trợ trang bị phương tiện, tuyên truyền pháp luật, tập huấn, kiểm tra và một số hoạt động PCCC, CNCH khác.
Do đó, các chủ thể có trách nhiệm liên quan cần theo dõi việc thực hiện nghĩa vụ nộp khoản tiền được trích theo quy định, tránh trường hợp nộp thiếu hoặc không nộp dẫn đến bị xử phạt.
Lưu giữ đầy đủ hồ sơ bảo hiểm
Cơ sở nên lưu trữ tập trung các tài liệu liên quan đến bảo hiểm cháy, nổ bắt buộc, gồm:
- Hợp đồng bảo hiểm.
- Giấy chứng nhận bảo hiểm.
- Danh mục tài sản được bảo hiểm.
- Hồ sơ xác định số tiền bảo hiểm.
- Chứng từ thanh toán phí bảo hiểm.
- Các phụ lục, điều chỉnh hoặc gia hạn hợp đồng.
- Hồ sơ liên quan đến khoản tiền được trích cho hoạt động PCCC và CNCH nếu thuộc trách nhiệm quản lý.
Việc lưu trữ đầy đủ giúp cơ sở dễ dàng chứng minh việc thực hiện nghĩa vụ khi có kiểm tra, đồng thời phát hiện sớm những thông tin không còn phù hợp.
Rà soát lại bảo hiểm khi cơ sở thay đổi
Khi mở rộng nhà xưởng, bổ sung máy móc, thay đổi hàng hóa, tăng giá trị tài sản hoặc thay đổi công năng sử dụng, doanh nghiệp nên rà soát lại hợp đồng bảo hiểm.
Đây là bước quan trọng để tránh tình trạng hợp đồng vẫn còn hiệu lực nhưng đối tượng hoặc giá trị tài sản được bảo hiểm không còn phù hợp với thực tế. Việc rà soát định kỳ cũng giúp hạn chế nguy cơ mua thiếu đối tượng bảo hiểm hoặc xác định mức phí không phù hợp.
Chủ động kiểm tra cùng hồ sơ PCCC
Đối với doanh nghiệp, nhà máy, kho hàng và các cơ sở có quy mô lớn, việc kiểm tra bảo hiểm nên được thực hiện cùng với quá trình rà soát hồ sơ PCCC định kỳ.
Vi phạm quy định về bảo hiểm cháy, nổ bắt buộc có thể phát sinh không chỉ từ việc không mua bảo hiểm, mà còn từ việc mua không đủ đối tượng, mua không đúng mức phí hoặc không thực hiện đầy đủ nghĩa vụ liên quan đến khoản tiền được trích cho hoạt động PCCC và CNCH.
Bên cạnh việc thực hiện đúng nghĩa vụ bảo hiểm, cơ sở cũng nên duy trì đầy đủ hồ sơ và điều kiện an toàn PCCC trong suốt quá trình hoạt động để hạn chế rủi ro pháp lý và nâng cao mức độ an toàn cho công trình.